दूरसञ्चार सेवा दस्तुर विवादमा सर्वोच्च अदालतको महत्वपूर्ण फैसला
दूरसञ्चार सेवा दस्तुर तथा इन्टरनेट सेवा प्रदायकहरूले ‘समर्थन तथा मर्मत’ शीर्षकमा गर्ने शुल्क निर्धारण र असुलीसँग सम्बन्धित लामो समयदेखि विवादित विषयमा सर्वोच्च अदालतले मंगलबार महत्वपूर्ण फैसला गरेको छ ।
याे आदेशसँगै सार्वजनिक राजस्व, आर्थिक ऐनको कार्यान्वयन, दूरसञ्चार सेवाको शुल्क स्वीकृति तथा समर्थन तथा मर्मतका नाममा दिइएको पचास प्रतिशतसम्मको व्यवस्थाबारे उठ्दै आएको कानूनी बहसले नयाँ मोड लिएको छ । फैसलाको पूर्ण पाठ सार्वजनिक भएपछि आदेशका विस्तृत आधार र त्यसबाट पर्ने कानूनी प्रभाव अझ स्पष्ट हुनेछ ।
यो मुद्दाको विवाद इन्टरनेट सेवा प्रदायकले समर्थन तथा मर्मत शुल्क लिन पाउने वा नपाउने भन्ने मात्रै हाेइन । कानूनले दिएको पचास प्रतिशतसम्मको व्यवस्थालाई व्यवहारमा कसरी प्रयोग गरिएको छ भन्ने विषय हाे । उपलब्ध अनुसन्धानसम्बन्धी सामग्रीअनुसार आर्थिक वर्ष २०७७/७८ देखि २०८१/८२ सम्मका वर्ल्डलिंकका खुद्रा ग्राहकका बिलहरू अध्ययन गरिएको थियो । अनुसन्धानमा इन्टरनेट र समर्थन तथा मर्मत शीर्षकमा बराबर रकम देखाइएको शुल्क संरचना देखिएको तथा समर्थन तथा मर्मत शीर्षकमा स्थिर तारयुक्त इन्टरनेट सेवाको पचास प्रतिशत सीमाभन्दा बढी, प्रतिवेदनअनुसार शतप्रतिशत बराबर रकम देखाइएको निष्कर्ष छ ।
कानूनले भनेको पचास प्रतिशत कुन रकमको आधारमा गणना गर्ने ? कानूनी नोटमा दिइएको उदाहरणअनुसार वास्तविक इन्टरनेट सेवा शुल्क एक सय रुपैयाँ छ भने अधिकतम पचास प्रतिशत अर्थात् पचास रुपैयाँसम्म समर्थन तथा मर्मतका रूपमा छुट्याउने विषय आउँछ । तर ग्राहकबाट कुल दुई सय रुपैयाँ लिएर त्यसमा इन्टरनेट एक सय रुपैयाँ र समर्थन तथा मर्मत एक सय रुपैयाँ देखाइयो भने मर्मत रकम वास्तविक इन्टरनेट शुल्कको शतप्रतिशत हुन्छ ।
त्यसैले बहसमा “पचास प्रतिशतको गणना मिल्यो कि मिलेन ?” भन्दा “कानूनले दिएको पचास प्रतिशतको आधार र सीमा के हो ?” भन्ने प्रश्नलाई महत्वपूर्ण बनाइएको थियो ।
अंकगणित र कानूनी अधिकार फरक विषय
सुनुवाइका क्रममा निवेदक पक्षले पचास प्रतिशतको अंकगणित मिल्नु र त्यसलाई स्वतः कानूनी छुट मान्नु फरक विषय भएको तर्क गरेको थियो । कुल बिलको पचास प्रतिशतलाई स्वतः समर्थन तथा मर्मत मानेर त्यस हिस्सामा दूरसञ्चार सेवा दस्तुर नलाग्ने निष्कर्ष निकाल्नुअघि सम्बन्धित कानूनी शर्त पूरा भएको छ कि छैन भन्ने परीक्षण आवश्यक रहेको जिकिर गरिएको थियो । यसैगरी, ग्राहकबाट रकम नउठाइएको कारण मात्र राज्यप्रतिको दायित्व समाप्त हुन्छ भन्ने तर्कमाथि पनि प्रश्न उठाइएको थियो । कानूनी नोटमा पहिले कानूनबमोजिम कति रकम उठाउनुपर्ने थियो भन्ने निर्धारण गर्नुपर्ने, त्यसपछि कति उठाइयो र राज्यलाई कति बुझाइयो भन्ने परीक्षण गर्नुपर्ने धारणा राखिएको छ ।
दूरसञ्चार प्राधिकरणको स्वीकृति र आर्थिक ऐन अलग प्रश्न
मुद्दामा नेपाल दूरसञ्चार प्राधिकरणबाट स्वीकृत सेवा शुल्कको कानूनी प्रभावबारे पनि गम्भीर बहस भएको थियो । निवेदक पक्षले दूरसञ्चार प्राधिकरणको नियामकीय स्वीकृति र संसद्ले आर्थिक ऐनमार्फत निर्धारण गरेको राजस्व दायित्व दुई पृथक कानूनी विषय भएको तर्क गरेको थियो । प्राधिकरणले सेवा शुल्क स्वीकृत गरेको भए पनि त्यसले संसद्ले बनाएको आर्थिक कानूनको राजस्वसम्बन्धी व्यवस्था स्वतः परिवर्तन गर्न नसक्ने प्रश्न उठाइएको थियो । यसै क्रममा बहसको एउटा सीधा प्रश्न थियो, प्राधिकरणले सेवा शुल्क स्वीकृत गरेको हो कि आर्थिक ऐन संशोधन गरेको हो ? यही प्रश्नले नियामकीय स्वीकृति र राजस्व दायित्वबीचको सीमाबारे बहसलाई थप स्पष्ट बनाएको थियो ।
राजस्व चुहावटको कोण
विवाद दूरसञ्चार सेवा दस्तुरको रकममा मात्र हाेइन । उपलब्ध अनुसन्धान सामग्रीमा बिल, आय विवरण, मासिक दूरसञ्चार सेवा दस्तुर विवरण, प्राधिकरणबाट स्वीकृत सेवा शुल्क, नेपाल टेलिकमका तुलनात्मक बिल, मर्मत खर्च तथा सरकारी कागजातलाई समेत अनुसन्धानमा समेटिएको छ ।
अनुसन्धान सामग्रीअनुसार पाँच आर्थिक वर्षको बिलिङ पद्धतिलाई एउटा छुट्टै बिलको त्रुटि नभई व्यापक अभ्यासका रूपमा अध्ययन गरिएको थियो । समर्थन तथा मर्मत शीर्षकमा ग्राहकबाट उठाइएको रकम र वास्तविक मर्मत खर्चबीचको सम्बन्धलाई पनि परीक्षण गरिएको छ ।
राजस्व अनुसन्धान र रकमको प्रश्न
कार्यकारी सारांशमा उपलब्ध विवरणअनुसार राजस्व अनुसन्धानले रु. ३६,७४,५४,६५३.३६ बराबरको बिगो तथा शतप्रतिशत जरिवाना जोड्दा रु. ७३,४९,०९,३०६.७२ को दाबी उल्लेख गरेको छ । यी रकम अनुसन्धानसम्बन्धी कागजातमा प्रस्तुत गरिएको दाबीका रूपमा आएका छन् ।
मुद्दामा राजस्व चुहावटसम्बन्धी कानूनी व्यवस्थाको प्रयोग, दूरसञ्चार सेवा दस्तुरको प्रकृति र कानूनबमोजिम राज्यलाई प्राप्त हुनुपर्ने रकमको प्रश्नसमेत बहसको हिस्सा बनेको थियो ।
‘पत्राचारले ऐन संशोधन गर्न सक्दैन’
मुद्दाको अर्को महत्वपूर्ण पक्ष सरकारी तथा नियामकीय निकायबीच भएका पत्राचार थिए । निवेदक पक्षको मूल तर्क थियो, “पत्र धेरै हुँदैमा कानून बन्दैन ।” संसद्ले पारित गरेको आर्थिक ऐनलाई मन्त्रिपरिषद्को निर्णय, मन्त्रीको पत्र, दूरसञ्चार प्राधिकरणको पत्र वा अन्य प्रशासनिक पत्राचारले संशोधन गर्न नसक्ने धारणा प्रस्तुत गरिएको थियो ।
यसैगरी, “सबै निकायले लामो समयदेखि यही व्याख्यामा काम गरेका छन्” भन्ने तर्कले मात्र संसद्को ऐनको अर्थ परिवर्तन गर्न नसक्ने प्रश्न पनि उठाइएको थियो ।
सार्वजनिक राजस्वको प्रश्न
मुद्दामा उठाइएको अर्को महत्वपूर्ण पक्ष सार्वजनिक राजस्वसँग सम्बन्धित थियो । निवेदक पक्षले विवादलाई निजी व्यावसायिक सम्बन्धको विषय नभई सार्वजनिक कानून, राजस्व संरक्षण र नियामकीय अनुपालनको प्रश्नका रूपमा प्रस्तुत गरेको थियो ।
यस दृष्टिले कानूनबमोजिम राज्यलाई प्राप्त हुनुपर्ने रकम कति हो भन्ने प्रश्न बिलको शीर्षक वा प्रशासनिक अभ्यासबाट मात्र होइन, लागू कानून र वास्तविक कारोबारबीचको सम्बन्धबाट परीक्षण गर्नुपर्ने धारणा राखिएको थियो ।
फैसलापछि अब के ?
“रिट जारी” आदेशसँगै यस विवादमा सम्बन्धित निकायहरूको आगामी भूमिका पनि चासोको विषय बनेको छ । समर्थन तथा मर्मतको पचास प्रतिशतसम्बन्धी व्यवस्था कसरी लागू हुने, दूरसञ्चार सेवा दस्तुरको गणना कसरी एकरूप बनाउने, विगतका बिलिङ अभ्यासको समीक्षा आवश्यक छ कि छैन र राज्यलाई प्राप्त हुनुपर्ने राजस्वमा कुनै कमी देखिएमा त्यसको कानूनी उपचार के हुने भन्ने प्रश्नहरू अब थप महत्वपूर्ण हुनेछन् ।
यी विषयमा अन्तिम निष्कर्ष निकाल्न भने सर्वोच्च अदालतको पूर्ण फैसला र त्यसमा उल्लेख भएका कारण तथा निर्देशनहरू हेर्नुपर्ने हुन्छ ।
कानूनको सर्वोच्चताको बहस
सामाजिक अभियन्ता तथा रिट निवेदक भेषराज लुइँटेलले उठाएको मूल प्रश्नलाई सरल भाषामा यसरी राख्न सकिन्छ, कानूनले कति सीमा तोकेको थियो र व्यवहारमा त्यसको प्रयोग कसरी भयो ?
याे फैसलाले उक्त विवादलाई न्यायिक रूपमा सम्बोधन गरेको छ । पूर्ण फैसला सार्वजनिक भएपछि यसको विस्तृत कानूनी आधार, सम्बन्धित निकायमाथि पर्ने दायित्व तथा भविष्यमा इन्टरनेट सेवा प्रदायकहरूको बिलिङ र दूरसञ्चार सेवा दस्तुर व्यवस्थापनमा पर्ने प्रभावबारे थप स्पष्टता आउनेछ ।
यस घटनाले एउटा व्यापक बहस भने पुनः अगाडि ल्याएको छ, सार्वजनिक राजस्वसम्बन्धी कानूनको कार्यान्वयनमा नियामकीय स्वीकृति, प्रशासनिक अभ्यास र संसद्ले बनाएको आर्थिक कानूनबीचको सीमा कहाँसम्म हुनुपर्छ ? यही प्रश्न अब दूरसञ्चार सेवा दस्तुरको विवादभन्दा बाहिर पनि सुशासन र राजस्व प्रशासनको महत्वपूर्ण विषय बन्न सक्ने देखिन्छ ।
सम्बन्धित समाचार
विदेशी मुद्राको विनिमयदर: कुवेती दिनार, पाउन्ड र युरो थप महँगो
काठमाडाैं। नेपाल राष्ट्र बैंकले आजका लागि विदेशी मुद्राको आधिकारिक विनिमयदर तोकेको छ। केन्द्रीय बैंकले निर्धारण गरेको नयाँ दर अनुसार आज अमेरिकी डलर...
ग्लोबल आइएमई बैंकको २० औं साधारण सभा सम्पन्न, शेयरधनीहरुको १० प्रतिशत लाभांश पारित
काठमाडौं, असोज १६ । ग्लोबल आइएमई बैंक लिमिटेडको २० औं वार्षिक साधारण सभा शुक्रबार काठमाडौंको भृकुटीमण्डपस्थित नेपाल पुलिस क्लबमा भव्यताका साथ सम्पन्न...
सुरक्षा निकायबाट पनि खाना पकाउने ग्यास वितरणको अनुमति दिने तयारी
काठमाडौं। उद्योग, वाणिज्य तथा आपूर्ति मन्त्रालयले मुलुकमा एलपीजी ग्यासको आपूर्ति सहज बनाउन सुरक्षा निकायलाई पनि बिक्री वितरणको अनुमति दिने तयारी...
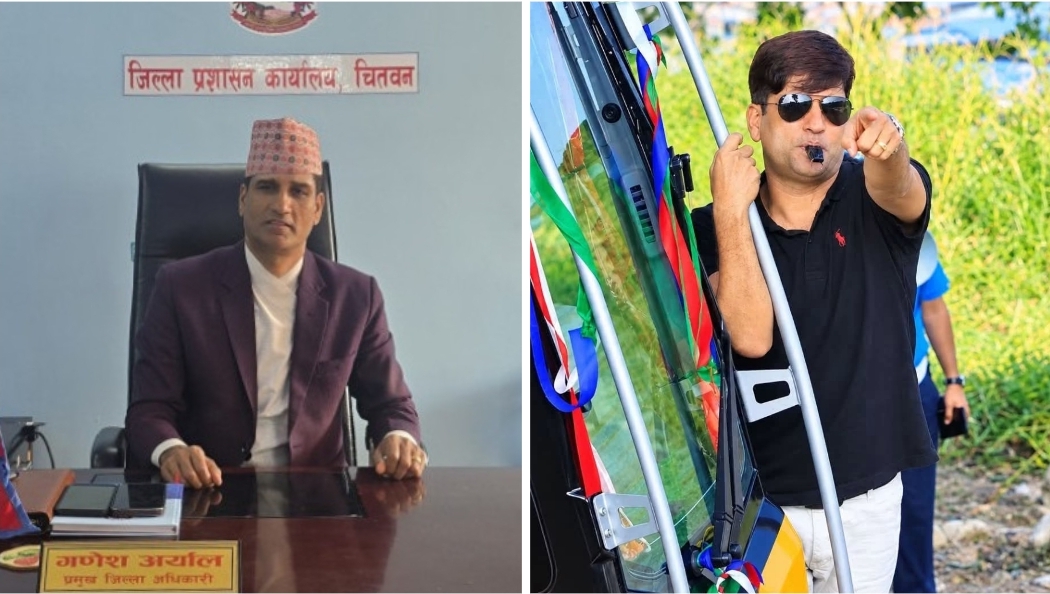
चर्चा र विवादकै पर्याय बन्यो चितवनका सिडिओ गणेश अर्यालको नाम !
काठमाडौं । चितवन जिल्लाका प्रमुख जिल्ला अधिकारी गणेश अर्यालका दुइटा भिडियो सामाजिक संजालमा भाइरल भएसंगै विवादित पनि बनेको छ । यसको पछिल्लो कारण हो...